


PayPay銀行 ローン
4.6194.00 レビュー
アプリの仕様
- バージョン
- 2.3.0
- 更新日
- ライセンス
- Free
- ダウンロード
- 100,000+
- 開発者
- PayPay銀行
- カテゴリ
- ファイナンス
- プラットフォーム
- Android
スクリーンショット
 分析者 AppCompare
お金が必要になったとき、私はまず「申し込みやすさ」よりも、借りた後の管理を落ち着いて続けられるかを重視します。PayPay銀行 ローンは、PayPay銀行が提供するカードローン向けの金融アプリで、スマートフォンから借り入れに関する手続きを進めたい人に向いた選択肢です。銀行の窓口やパソコンに向かう時間を取りにくい人にとって、スマホ中心で確認できる点は素直に便利だと感じました。
一方で、これは家計簿アプリや送金アプリのように日常の支出を幅広く管理するものではありません。目的はかなり絞られていて、カードローンを利用する人が必要な操作や確認を行うためのアプリです。この性格を理解せずに入れると、「思ったよりできることが少ない」と感じる可能性があります。逆に、借り入れの状況をスマホで確認したい人なら、余計な機能が少ないことが使いやすさにつながります。
現在の使い勝手と、私が感じた立ち位置
開発元はPayPay銀行で、金融カテゴリーに属するアプリです。無料で利用でき、対象年齢は3歳以上と案内されていますが、実際にはカードローンという性質上、利用を考える大人が中心になるサービスです。アプリストアでは平均4.6という評価を得ており、評価数も約2.7千件あります。数字だけで安心しきるべきではありませんが、少なくともスマホでローンを管理したい利用者から一定の支持を集めていることは読み取れます。
私がこのアプリを評価したい理由は、ローン専用の目的がはっきりしていることです。一般的な銀行アプリでは、残高、振込、入出金、通知など多くの機能が同じ画面に並びます。便利な反面、借り入れに関する情報を探すために複数のメニューをたどることがあります。その点、PayPay銀行 ローンはカードローンに焦点が合っているため、必要な情報へ意識を向けやすい構成です。
ただし、アプリを開けば自動的にお金の問題が整理されるわけではありません。借り入れ可能額を確認することと、無理なく返済できることは別の話です。私は、残高や返済に関する情報を確認したら、その場で次の返済日や家計への影響も一緒に考える使い方を勧めます。便利さが、借り入れへの心理的な抵抗を下げすぎないようにすることが大切です。
ストア上のインストール数は10万回以上で、カードローン専用アプリとしては存在を知る人が少なくない部類です。価格は無料なので、利用を検討している人が導入コストを気にせず試せるのは良いところです。ただし、アプリが無料であることと、ローンの利用に費用がかからないことは同じではありません。金利や返済条件など、契約に関わる内容はアプリの料金とは分けて考える必要があります。
日常の場面で便利だと感じる使い方
たとえば、給料日前に急な修理費が発生し、カードローンを利用している場面を考えてみます。外出先で「今どれくらい利用しているか」「返済に向けて確認すべきことはないか」を見たいとき、専用アプリなら銀行の総合サービスを開いてからローンの項目を探す手間を減らせます。私はこうした緊急時ほど、画面の目的が明確であることが重要だと思います。
選ぶ前に読んでおきたい記事

遅延時に見えてくる、Yahoo!乗換案内の利用者どうしの支え合い

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか
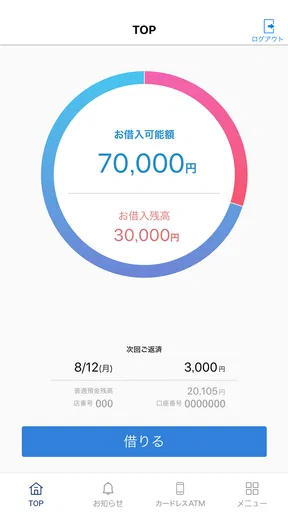
もう一つの使い方は、借り入れを追加する前の確認です。必要額だけを考えていると、利用可能な枠をそのまま使える金額と誤解しがちです。アプリを開いたときに、現在の利用状況を先に見る習慣を作れば、「まだ使えるから借りる」のではなく、「本当に必要な分だけ検討する」という順番に変えられます。これは機能そのものより、確認の手順を固定できることの価値です。
返済を忘れやすい人にも、スマホでローン情報を確認する習慣は役立ちます。ただ、アプリを入れただけで通知や返済管理を完全に任せられると考えるのは危険です。私は、アプリで確認するタイミングを給料日や家計の見直し日と結びつけ、必要なら端末のカレンダーにも予定を入れる方法が現実的だと感じます。
通常の銀行アプリやブラウザー利用との違い
普段使っている銀行アプリで口座残高もローンもまとめて確認したい人にとっては、専用アプリを追加することが少し面倒に見えるかもしれません。アプリを増やすと、ログイン情報の管理や端末変更時の再設定など、金融サービス特有の手間も増えます。口座管理を一つにまとめたい人なら、PayPay銀行の通常のサービス画面やブラウザーのほうが合う場合があります。
一方、カードローンの情報だけを確認したい人にとっては、専用設計のほうが迷いにくいです。銀行アプリは預金や振込を中心に使い、ローンの確認だけこのアプリに任せるという分け方もできます。ただし、二つのアプリを使うなら、どちらで何を確認するのかを自分で決めておくことが重要です。返済資金を置いている口座とローン情報を別々に見る場合、確認漏れが起きないようにしたいところです。
電話や窓口で相談する方法と比べると、アプリは自分の都合で画面を確認できるのが強みです。反対に、返済条件について細かく相談したい、契約内容の意味がよく分からない、返済が難しくなりそうだという場合は、画面操作だけで済ませるべきではありません。専用アプリは相談窓口の代わりではなく、日常的な確認と手続きを補助する道具として見るのが適切です。
バージョン更新から見える変化と、利用者への影響
現在のバージョンは2.3.0で、公開日は2019年8月20日です。私はこの情報から、長く提供されてきたローン向けアプリとして、基本的な利用環境を継続して整えてきたものと受け止めています。ただし、バージョン番号だけで大規模な機能追加や操作性の変化まで断定することはできません。更新を見て期待を膨らませるより、実際に自分の端末でログイン後の画面や必要な手続きが問題なく使えるかを確認するのが確実です。
対応する最低OSは7.0です。比較的幅広い端末で導入を検討しやすい条件ですが、古い端末ではOSが対応していても、動作速度やセキュリティ更新の状態が気になります。金融アプリでは、単にインストールできるかだけでなく、端末自体を安全な状態に保てているかが重要です。長く使っているスマートフォンで利用するなら、OS更新、画面ロック、他人に端末を貸さないことを先に確認しておきたいです。
既存ユーザーにとって、バージョン更新で最も気になるのは、ログインや本人確認の流れが以前と同じかどうかでしょう。金融アプリは安全性のために認証方法が変わることがあり、アップデート後に戸惑うことがあります。私は更新前に、登録している連絡先やログインに必要な情報を確認し、外出先で急に操作が必要になったときでも対応できるようにしておくことを勧めます。
また、アプリを長期間開いていない人ほど、更新後にいきなり借り入れ操作へ進まないほうが安心です。まずログインできるか、契約情報や利用状況が正しく表示されるか、返済に関する表示を落ち着いて確認します。画面が正常に見えない場合は、何度も操作を繰り返すより、公式の案内やサポートを確認するほうが安全です。
更新をどう受け止めるべきか
アプリの更新は、利用者にとって見た目の変更よりも、安心して継続利用できるかが大切です。私は、毎回新しい機能を探すより、ログイン、利用状況の確認、返済に関する確認という自分に必要な流れが以前より迷わず行えるかを見るべきだと思います。ローンアプリは頻繁に触る娯楽アプリではないため、派手さよりも安定した確認手順のほうが価値があります。
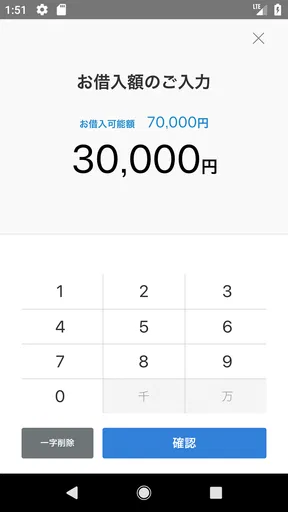
逆に、更新後に表示の位置が変わった場合は、以前の記憶だけで操作しないよう注意したいです。借り入れや返済に関する操作は、押す場所を急いで探すより、画面に表示された内容を一つずつ読むほうが安全です。特に金額を入力する場面では、必要額、入力単位、確定前の表示を確認する習慣を持つと、思い込みによるミスを減らせます。
このアプリが合う人、別の方法が合う人
このアプリが合うのは、PayPay銀行のカードローンを利用していて、スマートフォンで自分の状況を定期的に確認したい人です。借り入れを検討しているものの、パソコンを開く時間が少ない人にも向いています。ローン関連の情報を預金や送金の画面と分けたい人なら、専用アプリの目的の明確さをメリットに感じるはずです。
反対に、借り入れ先を比較しながら金利や返済総額を詳しく検討したい人には、このアプリだけでは足りません。複数の金融機関を比べる場合は、各社の条件を同じ基準で整理できる表や計算方法を使ったほうが判断しやすいです。家計全体の支出、固定費、貯蓄目標まで一緒に管理したい人は、家計簿アプリを併用するか、銀行の総合アプリを中心にしたほうが便利でしょう。
すでに返済が苦しく、次の借り入れで支払いをつなごうとしている人にも、私は安易に勧めません。アプリで利用可能な情報を見られても、返済負担そのものが軽くなるわけではないからです。その場合は、追加利用を決める前に返済計画を見直し、必要なら金融機関の相談窓口などで状況を説明することが先です。
安全に使うために意識したい細かな手順
私が特に重視したいのは、アプリを開く前後の環境です。駅や店内のように画面をのぞかれやすい場所では、残高や借り入れ情報を表示したままにしないほうが安心です。端末の紛失に備えて画面ロックを設定し、家族や友人の端末にログイン情報を保存しないことも基本ですが重要です。
端末を買い替えるときは、古い端末を処分する前に、ログイン状態や保存情報を整理しておきたいです。新しい端末で使えることだけを確認して、古い端末をそのまま手放すのは避けるべきです。金融アプリでは、端末変更を単なるアプリの再インストールとして扱わず、認証や登録情報の確認を含む作業として考えると安心です。
通信環境にも注意が必要です。外出先の不安定な通信で操作すると、画面の読み込みが遅くなり、利用者が「失敗した」と思って同じ操作を繰り返すことがあります。私は、金額に関わる操作は通信が安定した場所で行い、完了画面や結果を確認してからアプリを閉じるようにしています。表示が途中で止まったときは、すぐに再操作せず、まず状況を確認するのが安全です。
これから確認したいポイント
今後このアプリを見るとき、私は新機能の数よりも、利用者が迷わず安全に確認できるかを重視します。特に、バージョン更新後のログイン手順、利用状況の表示の分かりやすさ、返済に関する案内の見つけやすさは、継続利用の満足度に直結します。カードローンは毎日使うサービスではないからこそ、久しぶりに開いた人でも操作を思い出せる設計が望ましいです。
もう一つ見ておきたいのは、スマートフォンを中心に使う人への配慮です。小さな画面で金額や条件を確認する以上、重要な情報が一目で読み取れること、確定前に内容を見直せることが欠かせません。私は、便利なショートカットが増えることよりも、誤操作を防ぐ確認表示や、困ったときに案内へたどり着ける導線が整うことを期待します。
長く使う予定の人は、アプリの更新を止めず、ストアの変更内容を確認する習慣を持つとよいでしょう。更新のたびに細部が変わる可能性があるため、以前の操作を完全に覚えているつもりで進めないことが大切です。特にローンの利用額や返済に関わる場面では、便利さより確認を優先してください。
総合的に見ると、PayPay銀行 ローンは、カードローンの管理をスマホで行いたい人に目的が合えば使いやすいアプリです。無料で導入でき、金融サービスの中でも役割が明確で、外出先から状況を確認したい場面に強みがあります。平均4.6の評価や10万回以上のインストールも、利用を検討する際の一つの目安になります。
ただ、これは借り入れを気軽に増やすためのアプリではありません。私は、必要な確認を短時間で済ませる道具として使い、利用可能額ではなく返済できる額を基準に判断する人におすすめします。家計全体の管理や複数サービスの比較をしたい人には別の方法を組み合わせたほうがよく、返済に不安がある人はアプリ操作より相談を優先すべきです。そこを理解できるなら、PayPay銀行のカードローンを利用する人にとって、手元で状況を確認するための実用的な選択肢だと感じました。
メリット
- PayPayアプリとの連携で借入状況を確認しやすい
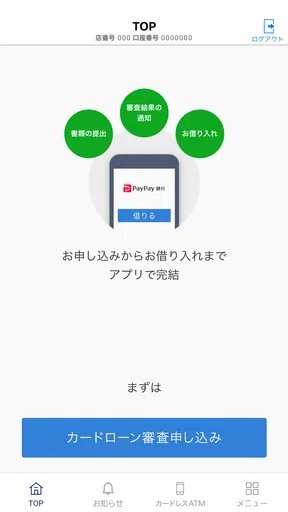
- スマートフォンだけで申し込みから契約まで進められる
- 来店不要で手続きでき、忙しい人でも利用しやすい
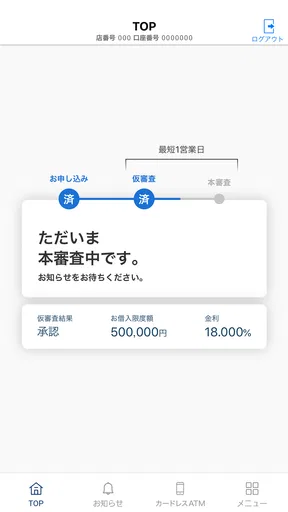
- 審査結果や契約手続きの進捗をオンラインで確認できる
- 提携ATMを利用でき、必要なときに借入・返済しやすい
デメリット
- 審査結果によっては希望額を借りられない場合がある
- 借入額や期間によって利息の負担が大きくなることがある
- 返済日を忘れると遅延損害金が発生する可能性がある
- 利用には本人確認書類や収入証明書の提出が必要な場合がある
- 通信環境やスマホ操作に慣れていないと手続きに戸惑いやすい
PayPay銀行 ローンに関するよくある質問
PayPay銀行ローンとはどのようなサービスですか?
PayPay銀行ローンは、スマートフォンやパソコンから申し込み手続きを進められる個人向けローンサービスです。来店せずに審査や契約を行える点が特徴で、資金使途を比較的自由に利用できるタイプの商品もあります。ただし、利用できる金額、金利、返済期間、申し込み条件は審査結果や契約内容によって異なるため、申し込み前に公式情報を必ず確認してください。
申し込みにはどのような条件や書類が必要ですか?
申し込みには、年齢、安定した収入、日本国内での居住状況など、所定の条件を満たす必要があります。本人確認書類の提出が求められるほか、借入希望額や審査状況によっては収入証明書類が必要になる場合もあります。入力内容に誤りがあると確認に時間がかかることがあるため、勤務先や年収などの情報は正確に入力しましょう。
PayPay銀行ローンの審査にはどのくらい時間がかかりますか?
審査時間は申込内容、本人確認の状況、申し込み時間、混雑状況などによって変わります。オンラインで手続きできるため、条件が整えばスムーズに進む場合がありますが、必ず即日で借りられるとは限りません。追加書類の提出や在籍確認が必要になるケースもあるため、急いでいる場合でも余裕を持って申し込むことをおすすめします。
金利や返済額はどのように決まりますか?
適用金利は、契約限度額や審査結果などによって決定され、申し込み前に表示される条件と実際の契約条件が異なる場合があります。毎月の返済額は借入残高や返済方式によって変動することがあるため、金利だけでなく総返済額も確認することが大切です。無理のない返済計画を立て、公式サイトのシミュレーションや契約書面を活用してください。
申し込み前に注意すべき点やデメリットはありますか?
ローンは便利な一方、借入額に応じて利息が発生し、返済期間が長くなるほど総支払額が増える可能性があります。審査に通らない場合や、希望した金額を借りられない場合もあります。また、返済日に残高不足が起きると遅延損害金や信用情報への影響につながるおそれがあります。利用前に手数料、返済日、繰り上げ返済の条件を確認し、必要最小限の借り入れを心がけましょう。


